A partir del 1 de abril de 2027, el impuesto turístico fuera de Barcelona oscila entre 1,00 € (albergue juvenil) y 6,00 € (hotel de 5 estrellas) por pernoctación, importe habitual por persona, y llega a 2,50 € en una vivienda de uso turístico (HUT). Hasta el 31 de marzo de 2027 es más bajo: 1,75 € en HUT y 1,80 € en hotel de 4 estrellas. Hasta esa fecha, el importe es más bajo.
Verificado el en las fuentes oficiales citadas (BOE, ACM, ATC, Ajuntament de Barcelona).
¿Reserva una noche en Cataluña en 2027 y quiere saber cuánto le costará el impuesto turístico? La respuesta depende del tipo de alojamiento, del municipio y de la fecha de la pernoctación. No existe una tarifa catalana única: la tabla distingue Barcelona del resto de la comunidad, y algunos municipios pueden añadir un recargo desde el 1 de octubre de 2026.
Este artículo cubre toda Cataluña. Las cifras proceden de la Llei 2/2026 (Ley 2/2026), publicada en el Boletín Oficial del Estado (BOE), y de la nota de la Associació Catalana de Municipis (ACM) que resume sus tablas. Cuando un dato no ha podido confirmarse con un texto oficial, lo indicamos. Para el detalle barcelonés, consulte nuestra guía sobre el impuesto turístico de Barcelona 2026.
El calendario 2026-2027: cuatro fechas que hay que recordar
La Llei 2/2026, de 6 de marzo de 2026, modifica el impuesto sobre las estancias en establecimientos turísticos (IEET). Entró en vigor el 1 de abril de 2026. Después, cuatro fechas importan a quien reserva ahora o más adelante.
| Fecha | Qué cambia | Fuente |
|---|---|---|
| 1 de abril de 2026 | Entrada en vigor de la ley y primeras tarifas nuevas, en Barcelona y fuera de Barcelona | BOE, Llei 2/2026 |
| 1 de octubre de 2026 | Recargo municipal fuera de Barcelona exigible en las pernoctaciones, en los municipios que han aprobado una ordenanza y firmado un convenio con la ATC | BOE, art. 34 ter; ACM |
| 2027 (ordenanza) | Recargo municipal de Barcelona elevado a 6 € (fecha exacta del tramo no confirmada por nuestra lectura) | Ajuntament de Barcelona, ordenanza fiscal 2.2 |
| 1 de abril de 2027 | Segunda etapa de las tarifas fuera de Barcelona (por ejemplo, 6,00 € en hotel de 5 estrellas y 2,50 € en HUT) | BOE, art. 34.1.c; ACM |
Fuente: BOE, Llei 2/2026 (BOE-A-2026-6642), consultado el 20 de octubre de 2026.
El 1 de octubre de 2026 abre la posibilidad de un recargo fuera de Barcelona, pero no se aplica en todas partes a la vez: cada municipio debe haber aprobado una ordenanza fiscal y firmado su convenio con la Agencia Tributaria de Cataluña (ATC). El 1 de abril de 2027, en cambio, es una fecha general que afecta a todos los establecimientos fuera de Barcelona.
La tarifa por tipo de alojamiento, de Barcelona al resto de Cataluña
La ley grava cada pernoctación según la categoría oficial del establecimiento. En la práctica, el importe se expresa por persona y por noche: es la convención que seguimos aquí. La tabla recoge estas categorías con la tarifa base, antes de cualquier recargo municipal.
Fuera de Barcelona, una tarifa base baja hasta el 31 de marzo de 2027
Fuera de Barcelona, la tarifa base va de 0,80 € por pernoctación en un albergue juvenil a 4,50 € en un hotel de 5 estrellas, es decir, por persona en el uso habitual. Una vivienda de uso turístico paga 1,75 €. Estos importes valen antes de cualquier recargo municipal y se mantienen hasta el 31 de marzo de 2027.
Puntos clave
- Un hotel de 4 estrellas paga 1,80 € por noche fuera de Barcelona, frente a 3,40 € en Barcelona, antes del recargo.
- Una vivienda de uso turístico paga 1,75 € hasta el 31 de marzo de 2027, y después 2,50 € desde el 1 de abril de 2027.
- Un recargo municipal nunca puede superar la tarifa base de la categoría.
Ejemplo (cálculo, sin recargo municipal): dos personas, tres noches en hotel de 4 estrellas fuera de Barcelona. 2 × 3 × 1,80 € = 10,80 € hasta el 31 de marzo de 2027, y después 2 × 3 × 2,40 € = 14,40 € desde el 1 de abril de 2027.
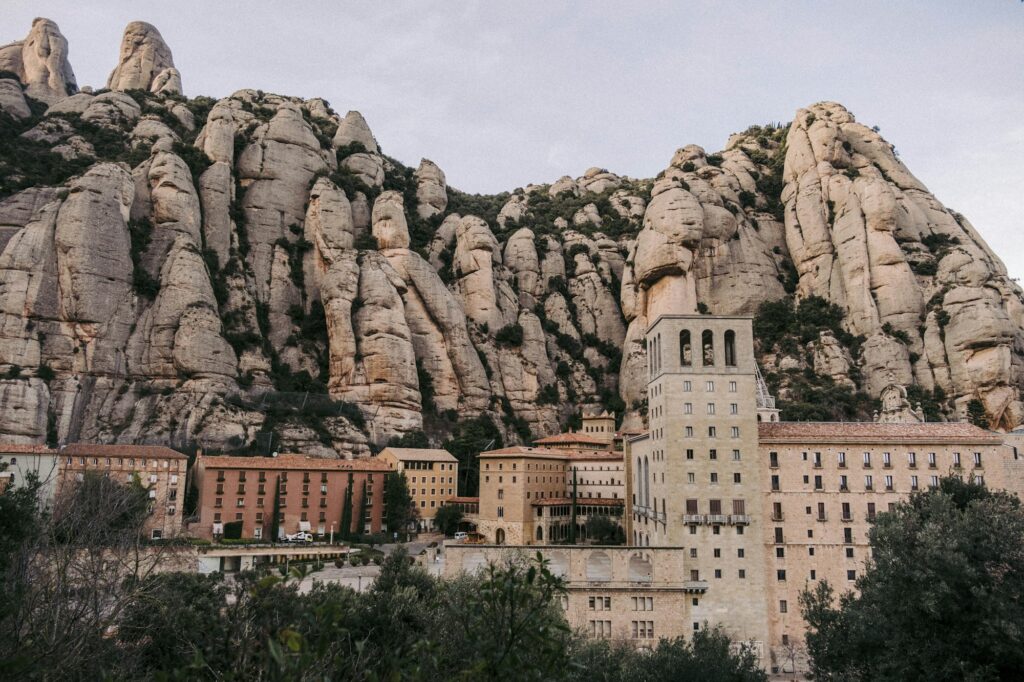
Para una salida fuera de la ciudad durante su estancia, Viator propone una visita a Montserrat desde Barcelona, que se reserva por separado. No tiene ninguna relación con el importe del impuesto.
| Categoría | Barcelona 2026 | Tarifa especial Barcelona | Resto de Cataluña 2026-2027 | Resto de Cataluña a partir del 1 de abril de 2027 |
|---|---|---|---|---|
| Hotel de 5 estrellas, gran lujo, camping de lujo | 7,00 € | 10,00 € | 4,50 € | 6,00 € |
| Hotel de 4 estrellas y 4 estrellas superior | 3,40 € | 7,00 € | 1,80 € | 2,40 € |
| Vivienda de uso turístico (HUT) | 4,50 € | no prevista | 1,75 € | 2,50 € |
| Albergue juvenil | 1,00 € | no prevista | 0,80 € | 1,00 € |
| Otros campings y otros establecimientos | 2,00 € | 5,00 € | 0,90 € | 1,20 € |
| Crucero de más de 12 horas | 4,00 € | no precisado | 3,00 € | 4,00 € |
| Crucero de 12 horas o menos | 6,00 € | no precisado | 4,50 € | 6,00 € |
Fuente: BOE, Llei 2/2026, art. 34.1 y nota de la ACM, tablas A y B, consultado el 20 de octubre de 2026.
La tarifa especial solo aparece en la columna barcelonesa. El texto que hemos leído no define con precisión su ámbito: por eso no la presentamos como tarifa general. Para saber qué categoría se aplica a su alojamiento, pregúntesela al establecimiento, porque es la categoría oficial la que fija el importe.
Hoteles, viviendas de uso turístico y campings: qué cambia para cada uno
Hoteles de 4 y 5 estrellas: una subida del 33 % en abril de 2027
Un hotel de 5 estrellas, un gran lujo o un camping de lujo paga 4,50 € por pernoctación fuera de Barcelona (importe habitual por persona) hasta el 31 de marzo de 2027, y después 6,00 € desde el 1 de abril de 2027. Un 4 estrellas pasa de 1,80 € a 2,40 €. En Barcelona, las tarifas base son de 7,00 € y 3,40 €, y la tarifa especial sube a 10,00 € y 7,00 €.
Viviendas de uso turístico (HUT): la subida más fuerte
La categoría HUT engloba los apartamentos y casas alquilados por cortas estancias, a través de una plataforma o directamente. Su tarifa fuera de Barcelona pasa de 1,75 € a 2,50 €, es decir, un 43 %: la subida más marcada de la escala. En Barcelona, la tarifa base es de 4,50 €. El alojamiento recauda el impuesto y lo declara: el viajero no tiene nada que declarar por sí mismo.
En un camping, un albergue u otro establecimiento, los importes siguen siendo bajos. El albergue juvenil paga 0,80 € fuera de Barcelona hasta el 31 de marzo de 2027, y después 1,00 €. Los demás campings y establecimientos pagan 0,90 €, y después 1,20 €.
Cruceros: una tarifa fijada por la ley, un recargo aún en debate
Fuera de Barcelona, el impuesto por escala de crucero es de 3,00 € para más de 12 horas y de 4,50 € para 12 horas o menos, hasta el 31 de marzo de 2027. Pasa a 4,00 € y 6,00 € desde el 1 de abril de 2027; en Barcelona es de 4,00 € y 6,00 € en el texto de la ley.
La prensa informa de una propuesta de recargo adicional para los pasajeros de crucero en Barcelona. Ningún texto oficial que hayamos leído la confirma, ni su importe ni su calendario, así que no la cuantificamos. Si reserva un crucero con escala en Barcelona, consulte a la naviera cómo repercute el impuesto en su billete.
Barcelona: la base de la ley y el recargo municipal
Dos capas: la tarifa de la ley y el recargo de la ciudad
La tarifa base de la ley es más alta en Barcelona: 7,00 € para un hotel de 5 estrellas, 3,40 € para un 4 estrellas, 4,50 € para una HUT y 1,00 € para un albergue. A ello se suma el recargo municipal, fijado por una ordenanza fiscal: 5 € en 2026, 6 € en 2027 y 7 € en 2028. El artículo 34 bis de la ley limita este recargo a 8 € por pernoctación. La fecha exacta de cada tramo no está confirmada por el texto que hemos consultado: la progresión sigue los periodos de liquidación.
El detalle de los barrios y las simulaciones noche a noche están en nuestro artículo impuesto turístico de Barcelona 2026. Para comparar con Venecia, Ámsterdam o Bali, la comparativa de impuestos turísticos europeos ofrece una visión general.
El recargo municipal fuera de Barcelona: qué es y qué no es
El artículo 34 ter permite a un municipio fuera de Barcelona añadir un recargo, con dos condiciones: una ordenanza fiscal aprobada por el municipio y un convenio de colaboración con la ATC. Es exigible en las pernoctaciones desde el 1 de octubre de 2026. Está limitado a 4 € por persona y por noche, y nunca puede superar la tarifa base de la categoría.
La ATC cobra unos gastos de gestión del 1,20 % del importe recaudado, a cargo del municipio y no del viajero. La tabla siguiente calcula los topes teóricos: son límites, no importes aprobados.
| Categoría | Tarifa base 2026-2027 | Tope del recargo | Total máximo 2026-2027 | Total máximo a partir del 1 de abril de 2027 |
|---|---|---|---|---|
| Hotel de 5 estrellas | 4,50 € | 4,00 € | 8,50 € | 10,00 € |
| Hotel de 4 estrellas | 1,80 € | 1,80 € | 3,60 € | 4,80 € |
| Vivienda de uso turístico (HUT) | 1,75 € | 1,75 € | 3,50 € | 5,00 € |
Fuente: cálculo a partir del BOE, Llei 2/2026, art. 34 ter y 34.1, consultado el 20 de octubre de 2026.
Municipios anunciados, importes sin confirmar
Un aviso de la ATC, recogido por la prensa, cita cuatro municipios del Vallès Occidental y del Baix Llobregat que deben aplicar el recargo desde el 1 de octubre de 2026: Sant Cugat del Vallès, Sant Just Desvern, Esplugues de Llobregat y Castelldefels. Según el aviso, los convenios correspondientes se publicarían en el Diari Oficial de la Generalitat de Catalunya el 25 de septiembre de 2026. Se trata de una fuente secundaria y no hemos podido contrastar los importes. Por eso no publicamos ningún importe municipio por municipio.
Para otras localidades que han generado noticias, como Tarragona, Salou, Vila-seca, Cambrils o Lloret de Mar, su situación no está confirmada por ningún convenio que hayamos podido leer. Consulte al ayuntamiento o a la ATC antes de reservar. En Sant Cugat, un artículo local anuncia un recargo «de hasta 4 euros»: es el tope legal, no un importe votado.
Lo que cambia en 2027: una subida del 25 % al 43 % fuera de Barcelona
Los titulares hablan a menudo de duplicar el impuesto. Para las tarifas fuera de Barcelona, la escala oficial no lo confirma: la subida del 1 de abril de 2027 va del 25 % al 43 % según la categoría. En Barcelona, la subida afecta sobre todo al recargo municipal, que pasa de 5 € a 6 € según la ordenanza, sin fecha exacta de tramo confirmada por nuestra lectura.
| Categoría | Tarifa 2026-2027 | A partir del 1 de abril de 2027 | Subida |
|---|---|---|---|
| Hotel de 5 estrellas, gran lujo | 4,50 € | 6,00 € | +33 % |
| Hotel de 4 estrellas | 1,80 € | 2,40 € | +33 % |
| Vivienda de uso turístico (HUT) | 1,75 € | 2,50 € | +43 % |
| Albergue juvenil | 0,80 € | 1,00 € | +25 % |
| Otros campings y otros establecimientos | 0,90 € | 1,20 € | +33 % |
Fuente: cálculo a partir del BOE, Llei 2/2026, art. 34.1.b y 34.1.c, consultado el 20 de octubre de 2026.
Declarar y reservar: las fechas de la ATC y la regla del artículo 34.3
El viajero no declara nada. El alojamiento recauda el impuesto y lo declara a la ATC en dos periodos al año.
| Pernoctaciones | Periodo de liquidación | Declaración por el alojamiento |
|---|---|---|
| 1 de abril al 30 de septiembre de 2026 | Periodo 1 (2026) | del 1 al 20 de octubre de 2026 |
| 1 de octubre de 2026 al 31 de marzo de 2027 | Periodo 2 (2026-2027) | del 1 al 20 de abril de 2027 |
| 1 de abril al 30 de septiembre de 2027 | Periodo 1 (2027) | del 1 al 20 de octubre de 2027 |
| 1 de octubre de 2027 al 31 de marzo de 2028 | Periodo 2 (2027-2028) | del 1 al 20 de abril de 2028 |
Fuente: ATC, periodos de presentación del IEET, consultado el 20 de octubre de 2026. Las filas de 2027 y 2028 son un cálculo a partir de la regla de los dos periodos, no fechas publicadas.
Una reserva puede fijar la tarifa, con una condición
El artículo 34.3 prevé que, si la reserva se hace antes de un cambio de tarifa, se aplica la tarifa vigente en el momento de la reserva. Pero esta regla solo funciona si el importe de la reserva y del impuesto, con recargos incluidos, se paga en ese momento.
Una reserva pagada en su totalidad antes del 1 de abril de 2027 conserva, por tanto, la tarifa 2026-2027. Una reserva pagada en parte, o abonada a la llegada, sigue la tarifa de la noche. Algunas guías omiten esta condición de pago. Guarde la confirmación de pago y pregunte al alojamiento cómo aplica la regla.
Quién paga, quién está exento y adónde va el dinero
Cada ocupante de un establecimiento turístico es deudor del impuesto, no solo el titular de la reserva. Sobre las exenciones, las fuentes no coinciden. Varias guías citan una exención para los menores de 16 años. El texto de la ley que hemos leído no recoge este punto: no lo confirmamos. Si viaja con un menor, pida la regla exacta al alojamiento o a la ATC.
Varias guías citan también un límite de siete noches consecutivas. El texto que hemos leído no recoge esta regla: no la confirmamos. Pregunte al alojamiento cómo se aplica a su estancia.
La ley reparte el producto un 25 % para las políticas de vivienda, gestionadas por la Generalitat, y un 75 % para el Fondo para la promoción del turismo, sin contar los recargos municipales ni la tarifa especial. Este fondo se reparte al 50 % entre las administraciones locales y el 50 % para la Generalitat. La tarifa especial revierte íntegramente a la Generalitat, y un recargo municipal revierte al municipio que lo recauda, deducidos los gastos de gestión de la ATC.
Lo que otras guías no cuentan
Seis puntos verificados en los textos oficiales faltan o son inexactos en las guías que hemos consultado. Cada uno remite a su fuente.
- El recargo fuera de Barcelona nunca puede superar la tarifa base. El tope de 4 € no es el único límite: para una HUT a 1,75 €, el recargo queda limitado a 1,75 €. BOE, art. 34 ter (consultado el 20 de octubre de 2026).
- Los gastos de gestión de la ATC corren a cargo del municipio. Se fijan en el 1,20 % del importe recaudado y no se suman a su factura. Nota de la ACM (consultada el 20 de octubre de 2026).
- El reparto del producto va más allá del 25/75. El fondo turístico se reparte a su vez al 50/50, y la tarifa especial queda fuera de ese reparto. Nota de la ACM (consultada el 20 de octubre de 2026).
- Una reserva solo fija la tarifa si se paga. Hay que abonar la reserva y el impuesto, con recargos incluidos, en el momento de reservar. BOE, art. 34.3 (consultado el 20 de octubre de 2026).
- Fuera de Barcelona, la escala tiene dos tramos, en 2026 y en 2027. Los importes del 1 de abril de 2027 figuran en el texto oficial: 6,00 € en 5 estrellas, 2,40 € en 4 estrellas, 2,50 € en HUT, 1,00 € en albergue. BOE, art. 34.1.c (consultado el 20 de octubre de 2026).
- Las declaraciones siguen dos periodos fijos al año. Declaración del 1 al 20 de octubre para el periodo de abril a septiembre, y del 1 al 20 de abril para el de octubre a marzo. ATC, periodos de presentación (consultados el 20 de octubre de 2026).
Práctico: qué preguntar antes de llegar
Los textos que hemos leído no cubren todos los casos de su estancia. Antes de llegar, cuatro puntos merecen una pregunta al alojamiento, preferiblemente por escrito.
- La categoría oficial de su alojamiento. Es ella la que fija la tarifa base (BOE, art. 34.1). Compruébela antes de leer un importe en una guía.
- El importe calculado para su estancia. Pida que el impuesto figure aparte en la factura, por pernoctación y por persona, con el recargo municipal si se aplica.
- La regla de las siete noches y la de los menores de 16 años. Varias guías las citan, pero el texto que hemos leído no las confirma.
- La confirmación de pago. La tarifa de una reserva solo queda fijada si la reserva y el impuesto, con recargos incluidos, se pagan en el momento de reservar (BOE, art. 34.3). Guarde la prueba de pago.
Fuente: BOE, Llei 2/2026 y ATC, periodos de presentación, consultado el 20 de octubre de 2026.
Preguntas frecuentes sobre el impuesto turístico en Cataluña
¿Cuánto cuesta el impuesto turístico en Cataluña en 2026?
Fuera de Barcelona, la tarifa base va de 0,80 € a 4,50 € por pernoctación según el alojamiento (importe habitual por persona), hasta el 31 de marzo de 2027. Una vivienda de uso turístico paga 1,75 € y un hotel de 4 estrellas 1,80 €. En Barcelona, la tarifa base va de 1,00 € a 7,00 €, a la que se suma el recargo municipal de 5 € en 2026. Estos importes figuran en el artículo 34.1 de la ley publicada en el BOE.
¿Cuánto se paga por un Airbnb en Cataluña?
Una vivienda de uso turístico (HUT), es decir, un apartamento o una casa alquilados a viajeros, paga 1,75 € por pernoctación fuera de Barcelona (importe habitual por persona) hasta el 31 de marzo de 2027, y después 2,50 € desde el 1 de abril de 2027. En Barcelona, la tarifa base es de 4,50 €, a la que se suma el recargo municipal de 5 € en 2026, es decir, 9,50 € en total. Un municipio fuera de Barcelona puede añadir un recargo, sin superar nunca la tarifa base de la vivienda.
¿Sube el impuesto turístico en Cataluña en 2027?
Sí. Fuera de Barcelona, las tarifas base pasan el 1 de abril de 2027 a 6,00 € para un hotel de 5 estrellas, 2,40 € para un hotel de 4 estrellas, 2,50 € para una vivienda de uso turístico, 1,00 € para un albergue y 1,20 € para los demás establecimientos. La subida va del 25 % al 43 % según la categoría. En Barcelona, el recargo municipal pasa de 5 € a 6 € en 2027 según la ordenanza fiscal de la ciudad; la fecha exacta del tramo no está confirmada por nuestra lectura.
¿Quién paga el impuesto turístico y quién está exento?
Toda persona que se aloja en un establecimiento turístico en Cataluña debe pagarlo, y es el alojamiento quien lo recauda. Varias guías citan una exención para los menores de 16 años. No hemos podido encontrarla en el texto de la ley que hemos leído: pregunte la regla exacta al alojamiento o a la ATC antes de darla por sentada.
¿Qué pasa si reservé antes de la subida?
El artículo 34.3 de la ley aplica la tarifa vigente en el momento de la reserva, con una condición: el importe de la reserva y del impuesto, con recargos incluidos, debe pagarse en ese momento. Una reserva pagada en su totalidad antes del 1 de abril de 2027 conserva la tarifa 2026-2027. Una reserva pagada en parte, o abonada a la llegada, sigue la tarifa de la noche.
¿Puede mi municipio añadir un recargo, y cuándo?
Sí, si aprueba una ordenanza fiscal y firma un convenio con la ATC. El recargo está limitado a 4 € por persona y por noche, sin superar nunca la tarifa base, y es exigible desde el 1 de octubre de 2026. Cuatro municipios del Vallès Occidental y del Baix Llobregat están anunciados para esa fecha por un aviso de la ATC recogido por la prensa, con importes pendientes de confirmar.
¿Adónde va el dinero del impuesto?
La ley reparte el producto un 25 % para las políticas de vivienda y un 75 % para el Fondo para la promoción del turismo, sin contar los recargos municipales ni la tarifa especial. Este fondo se reparte al 50 % entre las administraciones locales y el 50 % para la Generalitat. La tarifa especial revierte íntegramente a la Generalitat. Los recargos municipales revierten al municipio que los recauda, tras los gastos de gestión de la ATC, fijados en el 1,20 %.
¿Quién declara el impuesto turístico a la administración?
No es el viajero, sino el alojamiento, quien recauda el impuesto y lo declara a la ATC. Hay dos periodos al año, de abril a septiembre y de octubre a marzo, con una declaración del 1 al 20 de octubre para el primero y del 1 al 20 de abril para el segundo.
Fuentes
- BOE, Llei 2/2026 (BOE-A-2026-6642): texto oficial que modifica el impuesto sobre las estancias, con las tablas del artículo 34.1 incluidas
- Associació Catalana de Municipis, nota informativa sobre la Llei 2/2026: resumen de las tablas A y B, reparto del producto y gastos de gestión
- Ajuntament de Barcelona, ordenanza fiscal 2.2: recargo municipal de Barcelona y calendario 2026-2028
- Agencia Tributaria de Cataluña (ATC), periodos de presentación: periodos de liquidación y fechas de declaración
- Tot Sant Cugat: artículo local sobre el recargo de Sant Cugat del Vallès (fuente secundaria)
Investigación realizada el 20 de octubre de 2026. Los textos oficiales se consultaron en esa fecha.
Planifica tu viaje con Pixidia
Pixidia aprende tu forma de viajar y te ayuda a crear un viaje que de verdad te refleje, a ti y a quienes viajan contigo.
Abrir el planificador