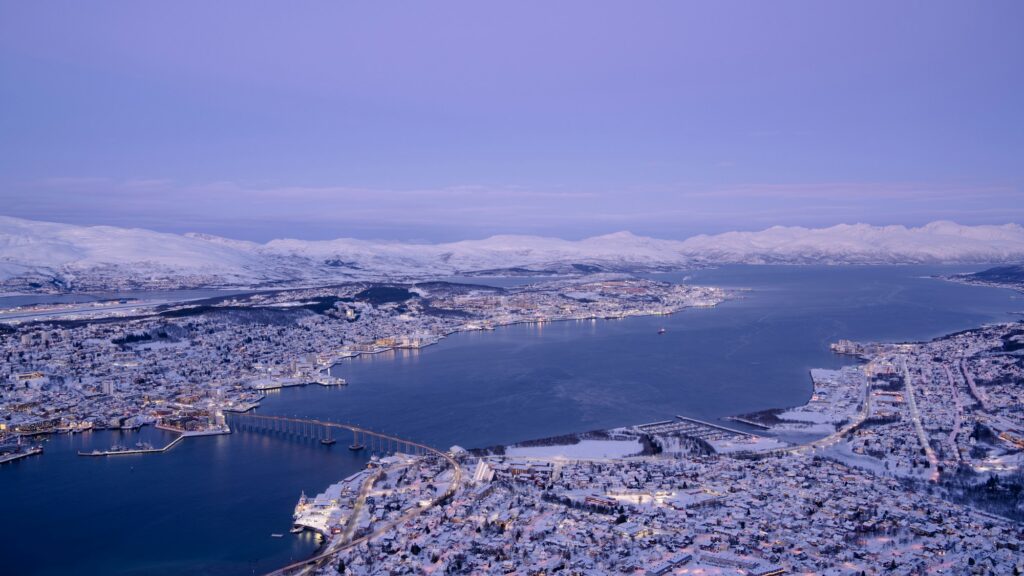
En Noruega, la tasa por pernoctación no se aplica en todas partes : se fija en el 3 % del precio sin IVA y solo afecta a los municipios aprobados. Al 28 de octubre de 2026, tres municipios (Tromsø, Vågan y Stranda) han recibido la aprobación de su plan, y el cobro empieza como pronto el 1 de enero de 2027.
Verificado el en las fuentes citadas (ley de Lovdata leída en su texto; comunicados de NTB que recogen las decisiones municipales; planes y proyectos de los municipios).
Una contribución municipal, no un impuesto nacional. El término oficial es besøksbidrag («contribución de los visitantes»), y su parte para el alojamiento se llama overnattingsavgift. La ley que las crea se publicó el 20 de junio de 2025. Cada municipio decide si la aplica, desde cuándo y con qué plan de uso de los ingresos. Esto es lo establecido, lo que está en tramitación y lo que no hemos podido verificar en el texto, municipio por municipio.
La regla: 3 % sin IVA, municipio por municipio
La ley noruega sobre la contribución de los visitantes entró en vigor el 1 de julio de 2026. Fija un tipo único: el 3 % del precio de la pernoctación, calculado sin IVA (§ 2-3). Un municipio no puede bajar ese tipo en temporada baja ni subirlo. Su único margen de maniobra se refiere a los meses de aplicación (§ 2-1(3)) y a la aprobación de su propio reglamento.
Todavía no se cobra ninguna pernoctación. Para que un municipio cobre hacen falta tres pasos sucesivos: presentar un plan de uso de los ingresos, obtener su aprobación por el ministerio antes de la entrada en vigor de la tasa (§ 2-2) y, después, adoptar el reglamento local. Un municipio que no haya dado esos pasos no cobra nada, aunque quiera.
| Parámetro | Valor fijado por la ley | Artículo |
|---|---|---|
| Tipo | 3 % del precio de la pernoctación, sin IVA | § 2-3 |
| Alojamientos afectados | Habitación, apartamento, cabaña, casa, hotel, hotel-barco, albergue, otro alojamiento comercial, alquiler privado incluido | § 2-1(4) |
| Duración de la estancia | Menos de 30 noches consecutivas | § 2-1(4) |
| Presencia del cliente | Entre las 24:00 y las 06:00 | § 2-1(4) |
| Territorio | Todo el municipio, sin zonas | § 2-1(2) |
| Meses de aplicación | Elegidos por el municipio | § 2-1(3) |
| Plan de uso de los ingresos | Aprobado por el ministerio antes de la entrada en vigor | § 2-2 |
| Indicación del importe | Detallado en la documentación de venta | § 2-1(6) |
Fuente : Lovdata, ley n.º 104, de 20 de junio de 2025, sobre la contribución de los visitantes, consultada el 5 de noviembre de 2026.
Dos precisiones sobre el texto. Primero, el ámbito geográfico es amplio: la contribución se aplica a todo el municipio que la haya adoptado, no a un barrio ni a una zona. Después, la ley se refiere a las pernoctaciones comerciales, pero incluye el alquiler privado cuando no es una actividad profesional, siempre que la estancia dure menos de 30 noches y el cliente esté presente entre medianoche y las seis de la mañana.
Dos elementos quedan fuera de nuestras fuentes verificadas. Una normativa nacional de aplicación, que la prensa fecha el 22 de mayo de 2026 (vedtatt 22 mai 2026, no verificada en el texto oficial), precisa las reglas de detalle. Por otra parte, el Storting rechazó el 3 de junio de 2026 la propuesta de suprimir la contribución y la de sustituirla por un importe fijo (votación no verificada en el texto; las cifras no se recogen aquí).
¿Qué municipios? La situación al 5 de noviembre de 2026
Tres municipios recibieron la aprobación de su plan el 28 de octubre de 2026, según los comunicados que difundió la agencia de prensa NTB: Tromsø, Vågan en las Lofoten y Stranda, que incluye Geiranger. Hay otros expedientes en tramitación. La tabla siguiente solo recoge situaciones con fuente. No es exhaustiva: no todos los municipios publican su decisión en internet, y no hemos podido consultar la lista oficial del ministerio.
| Municipio | Situación | Fecha de la situación | Tipo o detalle | Fuente |
|---|---|---|---|---|
| Tromsø | aprobado | 28 oct. 2026 | Tasa anual; plan votado el 24 de junio de 2026; tipo no precisado en el comunicado | NTB; plan de Tromsø |
| Vågan (Lofoten) | aprobado | 28 oct. 2026 | 3 % en el proyecto de reglamento local | NTB; proyecto de reglamento de Vågan |
| Stranda (Geiranger) | aprobado | 28 oct. 2026 | Tipo local no comunicado | NTB |
| Bodø | en tramitación | 28 oct. 2026 | 3 % del 1 de abril al 30 de septiembre (proyecto); plan previsto para el 1 de enero de 2027 | Bodø kommune (carta de audiencia); NTB |
| Lyngen, Karlsøy, Vega | en tramitación | 28 oct. 2026 | Tipo no comunicado | NTB |
| Plan común de seis municipios de las Lofoten (Røst, Værøy, Moskenes, Flakstad, Vestvågøy, Vågan) | en tramitación | 28 oct. 2026 | Tipo no comunicado | NTB |
| Bergen | en consulta | 9 oct. 2026 (fin de las observaciones escritas) | Introducción prevista durante 2027; tipo de los cruceros no fijado | Bergen kommune |
| Hardanger (Hardangerrådet) | en consulta | 2026 | Decisión no confirmada | Anuncio de consulta publicado |
Fuente : NTB, comunicados de Stranda y de Vågan del 28 de octubre de 2026; plan de Tromsø; Bodø kommune; Bergen kommune; consultado el 5 de noviembre de 2026.
Hay una incoherencia que señalar: Vågan aparece a la vez como municipio aprobado y en el plan común de seis municipios de las Lofoten, todavía en tramitación. La señalamos sin resolverla. En cuanto a Oslo, Ålesund, Stavanger o Flåm, no hemos encontrado ningún proyecto de contribución sobre pernoctaciones. Esa ausencia no garantiza nada: solo refleja nuestras fuentes.
Tromsø: un plan detallado, aprobado el 28 de octubre de 2026
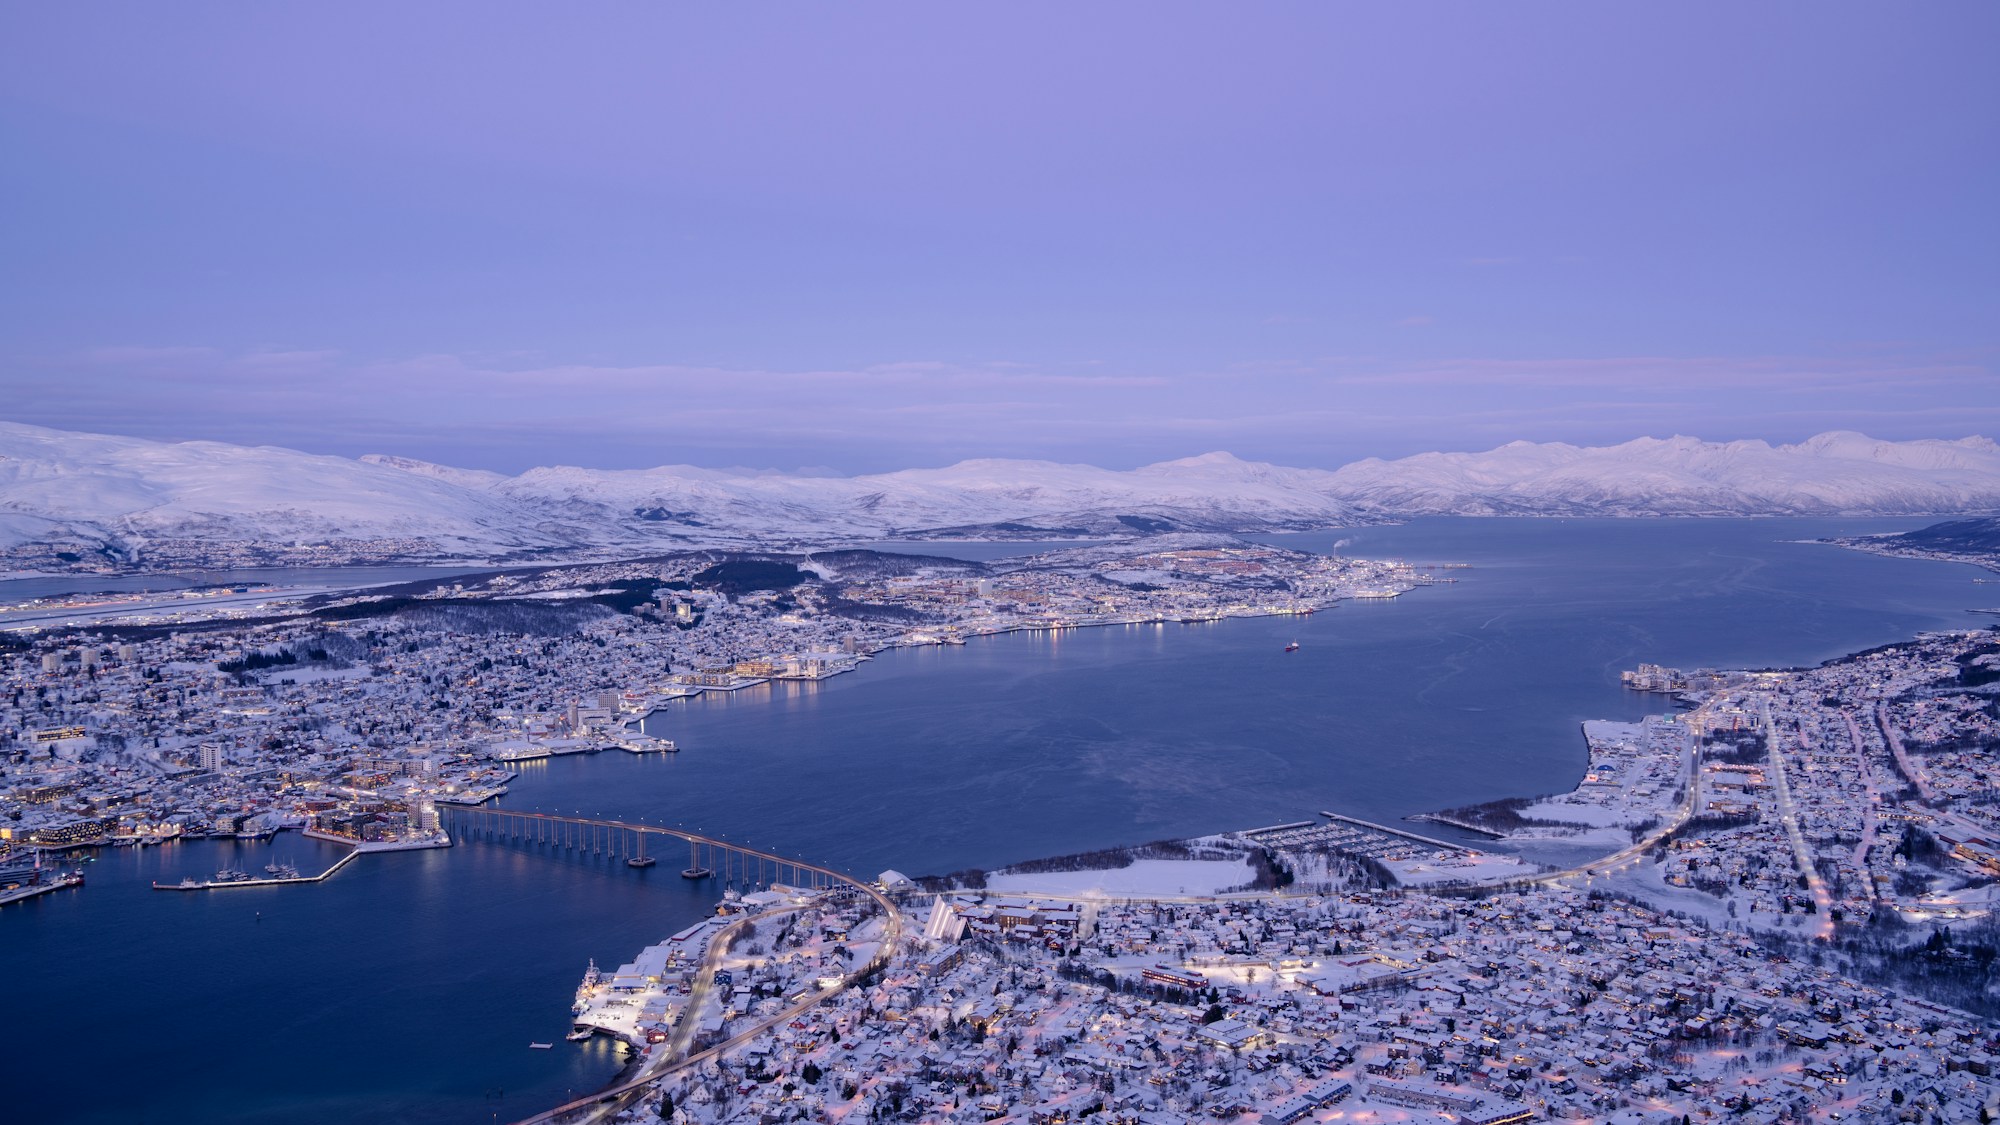
Tromsø, 1,3 millones de pernoctaciones comerciales
El plan de Tromsø, adoptado por el consejo municipal el 24 de junio de 2026 y remitido al ministerio, cuantifica el fenómeno: 1,3 millones de pernoctaciones comerciales en 2025, un 10 % más, y 3.915 alojamientos de Airbnb registrados en diciembre de 2025, es decir, un 24 % más. Según el mismo plan, la ciudad recibe de 12.000 a 16.000 visitantes al día en invierno. La contribución sería anual, y sus ingresos irían a un fondo separado. Plan para la introducción de la contribución, Tromsø kommune (consultado el 5 de noviembre de 2026).
Puntos fuertes del plan
- Una recaudación durante todo el año, y no solo en temporada alta: el plan lo prevé en su sección 7.
- Un fondo dedicado, con el principio de «efecto adicional» (tilleggseffekt): los ingresos deben financiar lo que se añade a lo existente.
- Un modelo intermunicipal todavía no decidido: el plan no resuelve la gestión común con los municipios vecinos.
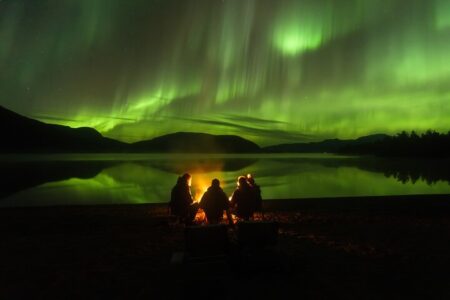
Una excursión no entra en la contribución: esta se calcula sobre el precio de la pernoctación, no sobre el tour. Si pasa unos días en Tromsø este invierno, compruebe el importe de su alojamiento. Para una salida a ver auroras durante esa estancia, la ficha de abajo recoge la tarifa consultada y las fechas disponibles: la excursión dura entre seis y diez horas.
Vågan y las Lofoten: una aprobación, un plan común todavía en tramitación
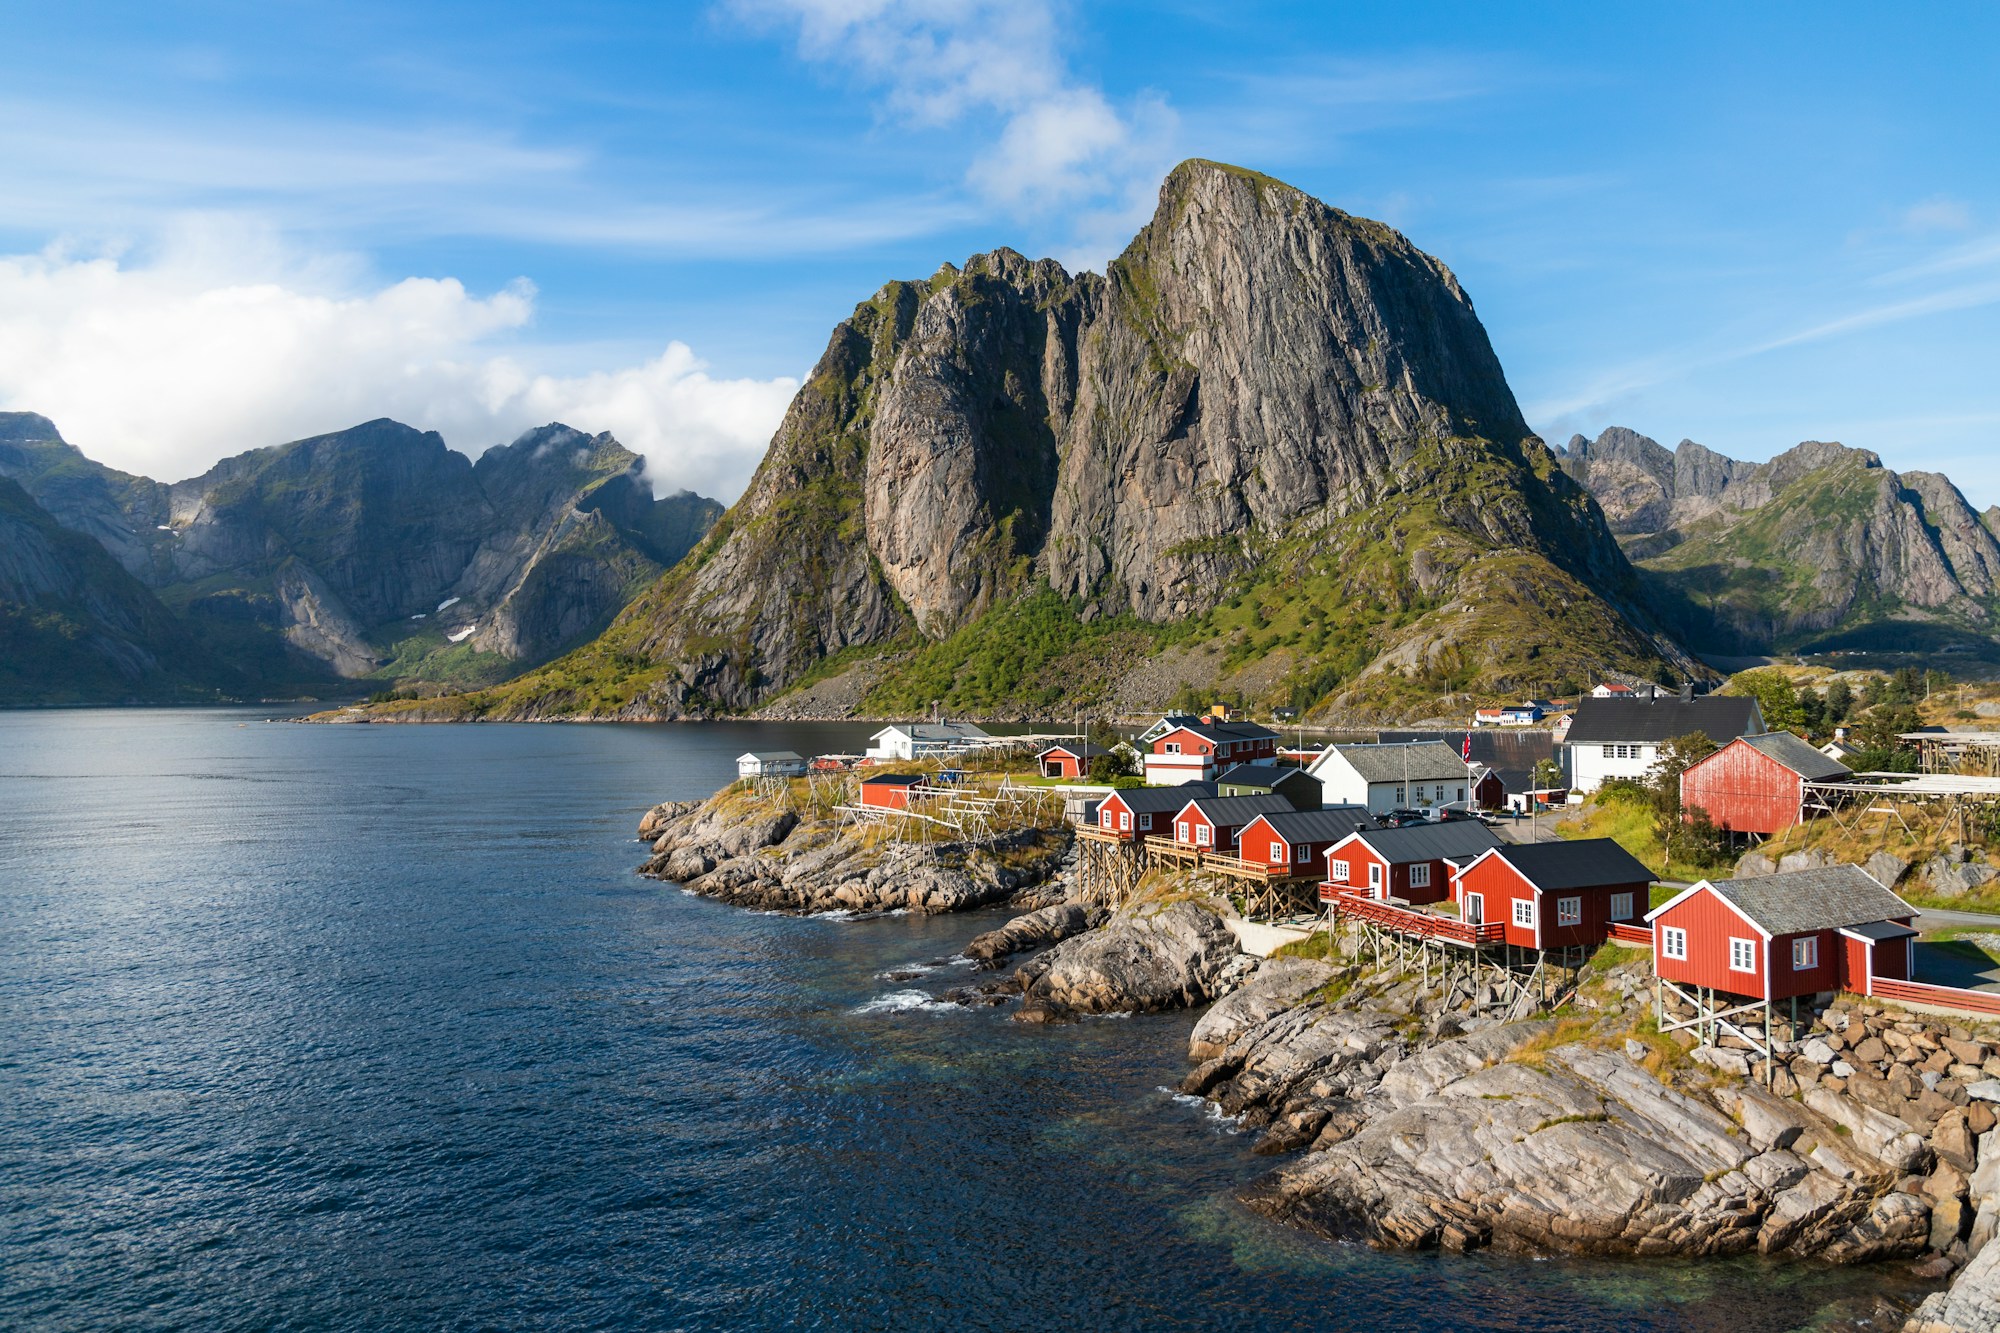
Vågan, aprobado, con un tipo del 3 % en su proyecto
Vågan recibió la aprobación de su plan el 28 de octubre de 2026. Su proyecto de reglamento local indica «3 %» del importe sin IVA, remite al tipo de la ley y prevé la aplicación a las estancias a partir del 1 de enero de 2027, tanto para las reservas existentes como para las nuevas. La fecha de adopción sigue en blanco en el proyecto. El plan común de los seis municipios de las Lofoten, por su parte, sigue en tramitación.
Lo que hay que saber sobre las Lofoten
- El tipo del 3 % figura en un proyecto, no en un reglamento aprobado.
- Las reservas hechas antes del 1 de enero de 2027 entran en el proyecto, a reserva de la adopción final.
- Un rorbu (cabaña de pescador alquilada): según nuestra lectura, entra en «otro alojamiento comercial» (§ 2-1(4)), a confirmar con el municipio.
Bodø, Lyngen, Karlsøy, Vega: lo que está en tramitación
Bodø es, entre los expedientes en tramitación, el que publica un proyecto con cifras. Su carta de audiencia prevé una contribución del 3 % del 1 de abril al 30 de septiembre, con un plan aplicable a partir del 1 de enero de 2027. Es un ejemplo del margen que dejan a los municipios: el tipo sigue siendo el mismo, pero cambia el periodo de aplicación. La consulta se cerró el 24 o el 26 de agosto de 2026: la carta de audiencia fija el plazo el 24 de agosto, mientras que el proyecto de plan de uso de los ingresos indica el 26 de agosto, fecha que solo leemos en un extracto de búsqueda no abierto.
Lyngen, Karlsøy y Vega están en tramitación según la lista de NTB del 28 de octubre de 2026. No hemos encontrado su tipo. Una fuente secundaria, Travelermag, indica que se remitió un plan en septiembre para Lyngen y Karlsøy: no la tomamos como prueba, a falta de un documento oficial leído.
Bergen y Stranda: dos situaciones diferentes
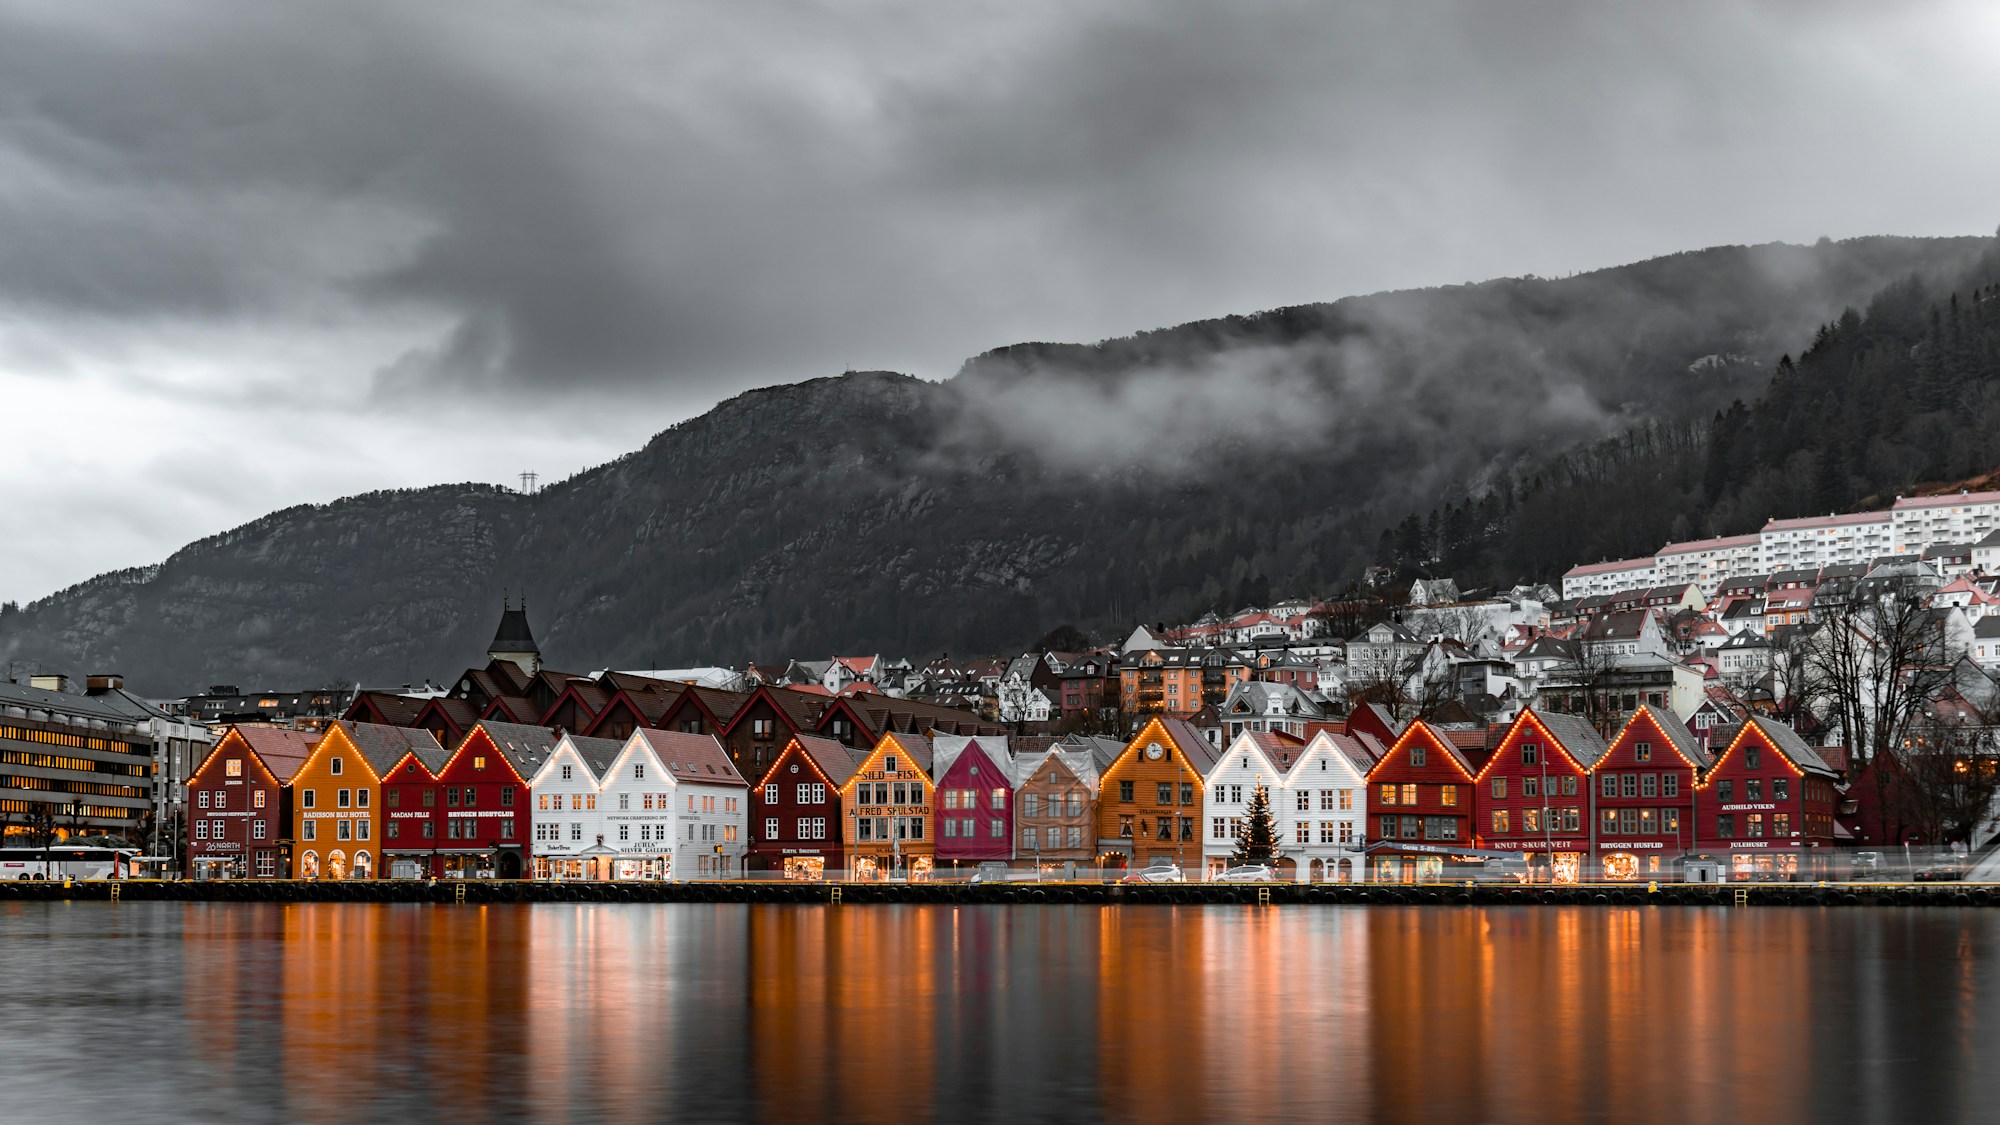
Bergen, un calendario para 2027
Bergen todavía no ha presentado ningún plan para su aprobación. El municipio organizó un intercambio público el 25 de septiembre de 2026, recibió observaciones escritas hasta el 9 de octubre de 2026 y prevé una introducción durante 2027. El tipo aplicable a los cruceros no está fijado. Para preparar el resto de su viaje por la región, nuestra guía Noruega 2026: fiordos, Lofoten y auroras boreales recoge los grandes itinerarios.
Stranda recibió la aprobación de su plan el 28 de octubre de 2026. Geiranger, cuyos flujos son el centro del comunicado del municipio, está en su territorio. El comunicado no indica ningún tipo local: por eso no damos ninguno. Solo el reglamento local de Stranda, una vez publicado, permitirá conocer el importe aplicable.
Cuánto cuesta: el cálculo al 3 %
El tipo se aplica al precio de la pernoctación sin IVA. El cálculo es sencillo: el 3 % del precio sin IVA de cada noche, multiplicado por el número de noches. La tabla siguiente aplica este cálculo a tres niveles de precio. No recoge ninguna cifra de municipio.
| Precio de la pernoctación sin IVA | Contribución por noche (3 %) | Por 21 noches |
|---|---|---|
| 1.200 NOK | 36 NOK | 756 NOK |
| 2.800 NOK | 84 NOK | 1.764 NOK |
| 6.500 NOK | 195 NOK | 4.095 NOK |
Fuente del tipo : Lovdata, § 2-3, consultada el 5 de noviembre de 2026. Cálculo de Pixidia, a título ilustrativo; los precios no son tarifas consultadas.
La contribución, por tanto, no es un importe fijo por persona. Sigue el precio del alojamiento, lo que la hace más pesada en un hotel de lujo que en una habitación sencilla. Para comparar con nuestras guías sobre las tasas europeas, la tasa turística de Barcelona y la de Mallorca fijan un importe por noche. Noruega aplica un porcentaje. Para los excursionistas y otros casos europeos, consulte la comparativa europea de tasas turísticas.
Reservado en 2026, estancia en 2027: lo que dice la ley
La contribución nace al comienzo de la estancia (§ 2-1(5)). Una estancia reservada en 2026 pero que empieza después del 1 de enero de 2027 está, en principio, afectada, si el municipio ha adoptado su reglamento. El proyecto de Vågan lo indica expresamente. En nuestras otras fuentes, ningún municipio se ha pronunciado en estos términos.
No hay ninguna razón para pagar una contribución por una estancia en 2026. Un alojamiento que la añadiera ya cometería un error. Para una estancia a caballo del 1 de enero de 2027, la pregunta que hay que hacer es sencilla: ¿aplicará el municipio la contribución a las noches reservadas antes de esa fecha?
Camping, barco, crucero: los casos particulares
Camping y barco propio. Dos fuentes secundarias, AFAR y Travelermag, indican que un viajero en autocaravana propia, en tienda de campaña o en barco propio queda exento. El texto de la ley no menciona el camping. La situación de una plaza alquilada en un camping comercial no se ha verificado en el texto: no la dé por hecha y pregúntesela al explotador antes de llegar.
Hotel-barco. Figura explícitamente en la lista de alojamientos afectados (§ 2-1(4)). Una estancia en un hotel-barco entra, por tanto, en el ámbito, sujeta a las demás condiciones.
Cruceros. La ley remite a un reglamento real distinto (§ 3-1). Un proyecto recogido por la prensa prevé hasta 100 coronas por pasajero, por cada periodo de 24 horas en puerto o por pasajero desembarcado. Esta cifra no está verificada en el texto oficial, y no hay ninguna fecha firme que retener.
Svalbard. Longyearbyen se rige por un texto aparte (§ 4-1). Existe una propuesta, pero no hemos podido verificar su importe en el texto oficial. No la dé por segura.
Según su perfil de viaje
- Estancia de menos de 30 noches en alquiler. Es el caso que regula la ley. Pida el importe antes de reservar y compruebe luego la factura. ¿Quién recauda la tasa? En nuestros extractos, la ley no designa por su nombre a las plataformas de reserva. El proyecto de reglamento de Bodø confía el cálculo, la recaudación y la declaración a los «responsables» del alojamiento (anclaje al § 2-5 por verificar). Para una reserva hecha a través de una plataforma, pregunte al municipio y a su alojamiento: este punto no está verificado en el texto.
- Estancia de 30 noches o más. Queda fuera del ámbito, según la condición de duración (§ 2-1(4)). Una estancia larga en alojamiento alquilado no está, por tanto, afectada.
- Viaje en familia o en grupo. El texto razona en noches facturadas, no en número de viajeros. El cálculo se hace sobre el precio de la habitación o del alojamiento.
- Viaje en autocaravana o en tienda de campaña. La exención que citan las fuentes secundarias se refiere al material personal. Las plazas de camping comerciales siguen por verificar.
- Presupuesto ajustado en 2027. El tipo del 3 % solo está confirmado por el proyecto de Vågan y por el de Bodø (del 1 de abril al 30 de septiembre). En los demás casos, pida el importe por escrito a su alojamiento.
Lo que otras guías no cuentan
Varios artículos y respuestas generales hablan de un tipo «máximo» o de una reducción fuera de temporada. Estos son cinco puntos extraídos del texto de la ley y de los comunicados oficiales, consultados el 5 de noviembre de 2026.
- El tipo es fijo, no baja fuera de temporada. La ley fija el 3 % sin IVA (§ 2-3) y solo deja al municipio elegir los meses (§ 2-1(3)). Un artículo de junio de 2025 menciona una reducción fuera de temporada que no aparece en la ley. Lovdata, ley n.º 104, de 20 de junio de 2025 (consultada el 5 de noviembre de 2026).
- La contribución cubre todo el municipio, no zonas concretas. El ámbito lo define el territorio del municipio (§ 2-1(2)). Lovdata (consultada el 5 de noviembre de 2026).
- El importe debe aparecer por separado en la factura. La documentación de venta tiene que detallar la contribución (§ 2-1(6)). Lovdata (consultada el 5 de noviembre de 2026).
- Ningún cobro antes de la aprobación del plan. El plan debe aprobarse antes de la entrada en vigor (§ 2-2), y el cobro empieza como pronto el 1 de enero de 2027 en los municipios aprobados. NTB, comunicado de Stranda (consultado el 5 de noviembre de 2026).
- La presencia del cliente cuenta. La contribución afecta a las estancias en las que el cliente está presente entre las 24:00 y las 06:00, y cuya duración es inferior a 30 noches consecutivas (§ 2-1(4)). Lovdata (consultada el 5 de noviembre de 2026).
Información práctica
Tres preguntas bastan antes de reservar: ¿aparece el importe de la contribución por separado en la factura? ¿Se aplicará el municipio a las noches reservadas antes del 1 de enero de 2027? ¿La estancia dura menos de 30 noches consecutivas?
La fecha de adopción del reglamento local de Vågan, dejada en blanco en el proyecto. El plan que Bodø prevé para el 1 de enero de 2027. La introducción «durante 2027» anunciada por Bergen, cuyo tipo para los cruceros no está fijado.
Es el municipio el que fija los meses de aplicación y el que recauda la contribución (§ 2-1(3) y § 2-5). Consulte su web antes de salir, porque la lista de este artículo es del 5 de noviembre de 2026.
El importe debe detallarse en la documentación de venta (§ 2-1(6)). Guarde la confirmación de reserva y la factura para justificar el importe pagado.
Preguntas frecuentes
¿Es la tasa turística de Noruega una tasa nacional?
No. La ley del 20 de junio de 2025 permite a los municipios exigir una contribución sobre las pernoctaciones. Solo se aplica a los municipios cuyo plan ha sido aprobado y que han adoptado su reglamento local. Al 28 de octubre de 2026, tres municipios habían recibido esa aprobación: Tromsø, Vågan y Stranda (fuente : Lovdata, §§ 2-1 y 2-2; NTB, 28 de octubre de 2026).
¿Qué ciudades aplicarán la tasa turística en Noruega en 2027?
Al 5 de noviembre de 2026, Tromsø, Vågan y Stranda están aprobados. Bodø, Lyngen, Karlsøy, Vega y el plan común de los seis municipios de las Lofoten están en tramitación, y Bergen prevé una introducción durante 2027. La lista no es exhaustiva: consulte el municipio de su destino antes de salir (fuente : NTB, 28 de octubre de 2026; Bergen kommune).
¿Cuánto cuesta la tasa turística en Noruega?
La contribución es del 3 % del precio de la pernoctación, sin IVA. El tipo lo fija la ley y no varía según la temporada: el municipio solo elige los meses de aplicación. Para una noche de 2.800 NOK sin IVA, la contribución asciende a 84 NOK (fuente : Lovdata, § 2-3 y § 2-1(3), consultada el 5 de noviembre de 2026).
¿Se aplica la tasa de alojamiento noruega al camping?
Las fuentes secundarias AFAR y Travelermag indican una exención para la autocaravana propia, la tienda de campaña y el barco propio. El estatus de las plazas alquiladas en un camping comercial no se ha verificado en el texto oficial. Pregúntelo al explotador antes de llegar.
¿Cuándo empieza el cobro?
Como pronto el 1 de enero de 2027, y solo en los municipios cuyo plan está aprobado. El municipio también debe haber adoptado su reglamento local. La ley entró en vigor el 1 de julio de 2026, pero ninguna pernoctación se grava en 2026 (fuente : NTB, Stranda, 28 de octubre de 2026).
¿Se aplica la tasa a los cruceros?
Están sujetos a un reglamento aparte, dictado por el rey (§ 3-1 de la ley). Un proyecto recogido por la prensa prevé hasta 100 coronas por pasajero, importe no verificado en el texto oficial. No hay ninguna fecha firme que retener por ahora (fuente : The Local, 23 de marzo de 2026).
¿Aparece la tasa en la factura?
Sí, la ley lo exige: el importe debe detallarse en la documentación de venta (§ 2-1(6)). Pida al alojamiento el importe separado antes de reservar y guarde la factura. Si el importe no aparece, pídalo por escrito y conserve la respuesta.
¿Está afectada una reserva hecha en 2026 para una estancia en 2027?
En principio sí, si el municipio ha adoptado su reglamento, porque la obligación nace al comienzo de la estancia (§ 2-1(5)). El proyecto de reglamento de Vågan indica que las reservas anteriores están incluidas. Este punto debe confirmarse en cada municipio.
Fuentes
- Lovdata, ley n.º 104, de 20 de junio de 2025, sobre la contribución de los visitantes : texto oficial, consultado el 5 de noviembre de 2026.
- NTB, comunicado de Stranda kommune : aprobación del 28 de octubre de 2026, cobro como pronto el 1 de enero de 2027.
- NTB, comunicado de Vågan kommune : aprobación del plan, misma fecha.
- Plan para la introducción de la contribución, Tromsø kommune : cifras de pernoctaciones, plan votado el 24 de junio de 2026.
- Bodø kommune, carta de audiencia : proyecto de tipo y periodo de aplicación.
- Bergen kommune, uso de los ingresos : calendario de intercambio e introducción.
- The Local, 23 de marzo de 2026 : proyecto de contribución sobre cruceros, fuente secundaria no verificada en el texto.
Fuentes consultadas el 5 de noviembre de 2026. Los puntos marcados como «no verificado en el texto» se basan en fuentes secundarias o en resultados no abiertos.
Planifica tu viaje con Pixidia
Pixidia aprende tu forma de viajar y te ayuda a crear un viaje que de verdad te refleje, a ti y a quienes viajan contigo.
Abrir el planificador